


Η επταετία της φορολογικής εξουθένωσης: Συν 64,4% η επιβάρυνση στο εισόδημα
Η ακρίβεια, οι αμετάβλητες φορολογικές κλίμακες (μη τιμαριθμοποίηση) και τα τεκμήρια των αυτοαπασχολούμενων εκτοξεύουν πάνω από 33,4 δισ. τους πρόσθετους φόρους στη λαϊκή κατανάλωση και στα εισοδήματα των νοικοκυριών.


Ηακρίβεια αδειάζει τις τσέπες των νοικοκυριών, αλλά γεμίζει τα κρατικά ταμεία. Οι αυξήσεις των τιμών σε βασικά αγαθά και υπηρεσίες φουσκώνουν τις εισπράξεις από τον ΦΠΑ, οι ονομαστικές αυξήσεις των μισθών μετατρέπονται εν μέρει σε πρόσθετους φόρους καθώς τα φορολογικά κλιμάκια δεν αναπροσαρμόζονται με βάση τον τιμάριθμο, ενώ εκατοντάδες χιλιάδες αυτοαπασχολούμενοι βρίσκονται αντιμέτωποι κάθε χρόνο με αυξημένες φορολογικές επιβαρύνσεις λόγω της τεκμαρτής φορολόγησης των εισοδημάτων τους.
Αυτές είναι, στην πραγματικότητα, οι αιτίες που εξηγούν την υπέρμετρη αύξηση των φορολογικών εσόδων, την οποία η κυβέρνηση προβάλλει ως… επιτυχία της οικονομικής της πολιτικής, αποδίδοντάς τη στον «περιορισμό της φοροδιαφυγής και στην αύξηση της οικονομικής δραστηριότητας που έχει οδηγήσει στην ανάκαμψη της οικονομίας».
Τα στοιχεία των κρατικών προϋπολογισμών και οι προβλέψεις του προσχεδίου για το 2027 αποτυπώνουν το μέγεθος της υπέρμετρης αύξησης των φορολογικών εσόδων: από τα 44,489 δισ. ευρώ του 2020, οι ετήσιες φορολογικές εισπράξεις προβλέπεται να εκτοξευθούν στα 77,878 δισ. ευρώ το 2027.
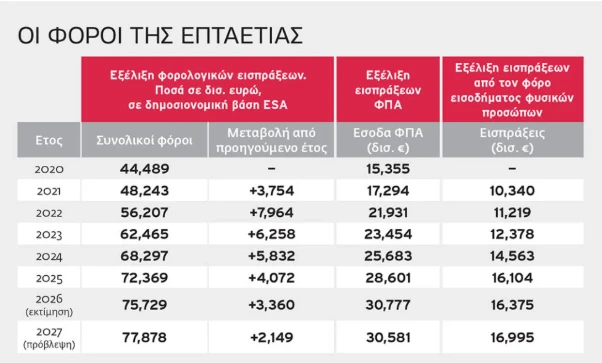
Μέσα σε επτά χρόνια, το Δημόσιο προβλέπεται να εισπράττει σε ετήσια βάση 33,389 δισ. ευρώ περισσότερα φορολογικά έσοδα, εξέλιξη που δείχνει μια σωρευτική αύξηση ύψους 75,1%.
Πίσω από αυτούς τους αριθμούς βρίσκεται ένα κρίσιμο ζήτημα φορολογικής δικαιοσύνης: η ενίσχυση των κρατικών εσόδων είναι εμφανές ότι δεν προέρχεται τόσο από την ανάπτυξη της οικονομίας όσο από την υπερφορολόγηση ολοένα υψηλότερων τιμών και ονομαστικών εισοδημάτων, που εν τέλει οδηγεί στη συρρίκνωση της αγοραστικής δύναμης των πολιτών.
Η σύγκριση των δεδομένων με το 2020 επηρεάζεται ασφαλώς από την πανδημία, που είχε περιορίσει την οικονομική δραστηριότητα και τις φορολογικές εισπράξεις. Ωστόσο, η ανοδική πορεία των φορολογικών εσόδων συνεχίστηκε και μετά την έξοδο από την υγειονομική κρίση, όταν τα νοικοκυριά βρέθηκαν αντιμέτωπα με διαδοχικά κύματα ανατιμήσεων.
Το 2021 τα φορολογικά έσοδα ανήλθαν σε 48,243 δισ. ευρώ, το 2022 έφτασαν τα 56,207 δισ. ευρώ, το 2023 τα 62,465 δισ. ευρώ, το 2024 τα 68,297 δισ. ευρώ και το 2025 τα 72,369 δισ. ευρώ.
Για το 2026 εκτιμώνται σε 75,729 δισ. ευρώ, ενώ το προσχέδιο του προϋπολογισμού 2027 ανεβάζει τον πήχη στα 77,878 δισ. ευρώ. Μόνο μεταξύ 2025 και 2027, το Δημόσιο προβλέπεται να αυξήσει τις ετήσιες φορολογικές εισπράξεις του κατά 5,509 δισ. ευρώ.
Η δημοσιονομική αυτή εξέλιξη θέτει ένα ερώτημα στο οποίο δεν αρκεί ως απάντηση η επίκληση της ανάπτυξης και της καταπολέμησης της φοροδιαφυγής: Πώς γίνεται το κράτος να εισπράττει ολοένα περισσότερα, την ώρα που η ακρίβεια εξακολουθεί να περιορίζει την πραγματική αγοραστική δύναμη μεγάλου μέρους της κοινωνίας;
Και το 2027 πρόσθετοι φόροι 2,149 δισ. ευρώ
Το νέο προσχέδιο προβλέπει ότι το 2027 οι φορολογικές εισπράξεις θα αυξηθούν κατά 2,149 δισ. ευρώ σε σύγκριση με την εκτίμηση για το 2026, ποσοστό 2,8%. Η αύξηση αυτή εμφανίζεται παρά τις φορολογικές παρεμβάσεις και ελαφρύνσεις που περιλαμβάνονται στον κυβερνητικό σχεδιασμό.
Το στοιχείο που ξεχωρίζει είναι ότι το μεγαλύτερο μέρος της προβλεπόμενης αύξησης προέρχεται από τη φορολογία εισοδήματος. Οι εισπράξεις από τους φόρους εισοδήματος φυσικών και νομικών προσώπων, μαζί με τις υπόλοιπες υποκατηγορίες του συγκεκριμένου κονδυλίου, αναμένεται να φτάσουν τα 29,376 δισ. ευρώ, από 27,338 δισ. ευρώ το 2026. Πρόκειται για πρόσθετα έσοδα 2,038 δισ. ευρώ. Η εξέλιξη αυτή δείχνει ότι η αύξηση των φορολογικών εσόδων συνεχίζεται, με μεγαλύτερη πλέον συμβολή της φορολογίας εισοδήματος.
ΦΠΑ: διπλάσιες οι εισπράξεις σε σύγκριση με το 2020
Η μεγαλύτερη αύξηση σε απόλυτα μεγέθη σε σχέση με την αφετηρία της περιόδου καταγράφεται στον Φόρο Προστιθέμενης Αξίας (ΦΠΑ).
Το 2020 τα έσοδα από ΦΠΑ είχαν διαμορφωθεί σε 15,355 δισ. ευρώ. Το 2021 αυξήθηκαν σε 17,294 δισ. ευρώ, το 2022 σε 21,931 δισ. ευρώ και το 2023 σε 23,454 δισ. ευρώ. Ακολούθησαν 25,683 δισ. ευρώ το 2024 και 28,601 δισ. ευρώ το 2025. Για το 2026 προβλέπονται εισπράξεις 30,777 δισ. ευρώ, ενώ το 2027 αναμένεται να διαμορφωθούν στα 30,581 δισ. ευρώ.
Ετσι, οι ετήσιες εισπράξεις από ΦΠΑ προβλέπεται να είναι το 2027 αυξημένες κατά 15,226 δισ. ευρώ ή κατά 99,2% σε σχέση με το 2020.
Ενδιαφέρον παρουσιάζει πάντως το γεγονός ότι, ενώ οι εισπράξεις ΦΠΑ συνεχίζουν να αυξάνονται από το 2020 έως το 2026, από το 2027, προβλέπεται να μειωθούν κατά 196 εκατ. ευρώ έναντι του 2026.
Πίσω από τον διπλασιασμό των εισπράξεων του ΦΠΑ βρίσκεται μια πραγματικότητα που οι καταναλωτές γνωρίζουν από το ταμείο του σούπερ μάρκετ: ο υψηλός κανονικός συντελεστής 24% επιβάλλεται πάνω σε διαρκώς αυξανόμενες τιμές που προκύπτουν από αλλεπάλληλες ανατιμήσεις. Οσο ακριβότερα πωλείται το ίδιο προϊόν τόσο περισσότερα ευρώ ΦΠΑ εισπράττει το κράτος, ακόμα και αν η ποσότητα που αγοράζει το νοικοκυριό παραμένει αμετάβλητη.
Ενα προϊόν με καθαρή τιμή 10 ευρώ αποδίδει 2,40 ευρώ ΦΠΑ με συντελεστή 24%. Αν η καθαρή τιμή του ανέβει στα 13 ευρώ, ο φόρος γίνεται 3,12 ευρώ: 72 λεπτά περισσότερα για την ίδια μονάδα προϊόντος. Η ακρίβεια λειτουργεί έτσι ως μηχανισμός διαρκούς αύξησης των εσόδων του κράτους από την έμμεση φορολογία. Το 24% δεν εφαρμόζεται σε όλα τα αγαθά και τις υπηρεσίες, όμως το παράδειγμα αποτυπώνει το πρόβλημα όπου ισχύει ο κανονικός συντελεστής.
Αυτό είναι το κοινωνικά αιχμηρό στοιχείο της φορολογικής πολιτικής: το Δημόσιο μπορεί να ενισχύει τα έσοδά του ακριβώς τη στιγμή που η ακρίβεια εξαντλεί τους οικογενειακούς προϋπολογισμούς. Η κυβέρνηση οφείλει να λογοδοτήσει για τη διατήρηση της υψηλής έμμεσης φορολογίας σε συνθήκες παρατεταμένων ανατιμήσεων. Η επίδραση της ακρίβειας είναι πραγματική και καταλυτική για την οικονομική κατάσταση εκατομμυρίων νοικοκυριών.
64,4% αυξήθηκε ο φόρος εισοδήματος φυσικών προσώπων από το 2021
Εξίσου σημαντική είναι η εξέλιξη των εισπράξεων από τον φόρο εισοδήματος φυσικών προσώπων. Από 10,340 δισ. ευρώ το 2021, αυξήθηκαν στα 11,219 δισ. ευρώ το 2022, στα 12,378 δισ. ευρώ το 2023 και στα 14,563 δισ. ευρώ το 2024. Το 2025 έφθασαν τα 16,104 δισ. ευρώ, ενώ για το 2026 εκτιμώνται στα 16,375 δισ. ευρώ. Το προσχέδιο του 2027 προβλέπει περαιτέρω αύξηση στα 16,995 δισ. ευρώ. Η διαφορά από το 2021 ανέρχεται σε 6,655 δισ. ευρώ, δηλαδή αύξηση 64,4%.
Στη φορολογία εισοδήματος των φυσικών προσώπων, δύο επιλογές επιβαρύνουν ιδιαίτερα μισθωτούς, συνταξιούχους και αυτοαπασχολούμενους: η επί χρόνια απουσία αυτόματης τιμαριθμοποίησης (τιμαριθμικής αναπροσαρμογής) των φορολογικών κλιμακίων και η εφαρμογή ελάχιστου τεκμαρτού εισοδήματος στην ατομική επιχειρηματική δραστηριότητα από το φορολογικό έτος 2023.
Η πρώτη επιτρέπει στον φόρο εισοδήματος να αυξάνεται με υψηλότερο ρυθμό από τις ονομαστικές αποδοχές. Η δεύτερη μπορεί να επιβάλει φόρο σε εισόδημα ανύπαρκτο, τεκμαρτά προσδιορισμένο συνδεδεμένο με τον εκάστοτε ετήσιο κατώτατο μισθό του ιδιωτικού τομέα και άρα κάθε χρόνο αυξανόμενο και συνήθως υψηλότερο από το δηλωθέν πραγματικό εισόδημα.
Στους περίπου 750.000 αυτοαπασχολούμενους, στους οποίους αναφέρεται η δημόσια συζήτηση για το μέτρο, η καθιέρωση του ελάχιστου τεκμαρτού εισοδήματος από το φορολογικό έτος 2023 προσέθεσε έναν ακόμα μηχανισμό φορολογικής πίεσης. Ενας επαγγελματίας με χαμηλά πραγματικά κέρδη μπορεί να βρεθεί αντιμέτωπος με φόρο υπολογισμένο σε υψηλότερη τεκμαρτή βάση, εκτός αν συντρέχουν οι νόμιμες εξαιρέσεις.
Τα αποτελέσματα της μη τιμαριθμικής αναπροσαρμογής των φορολογικών κλιμακίων και της επιβολής των τεκμηρίων φορολόγησης στους αυτοαπασχολούμενους φαίνονται ξεκάθαρα με δύο απλά, υποθετικά παραδείγματα.
Πρώτο παράδειγμα: Εργαζόμενος με ένα εξαρτώμενο τέκνο και με ετήσιο φορολογητέο εισόδημα 10.000 ευρώ από τη στιγμή που λαμβάνει αύξηση 5% ανεβαίνει στα 10.500 ευρώ. Επειδή το όριο του πρώτου αφορολογήτου κλιμακίου παραμένει εδώ και χρόνια αμετάβλητο στα 10.000 ευρώ και δεν αναπροσαρμόστηκε κατά 20% όσο αυξήθηκε ο τιμάριθμος την περίοδο 2020-2025 για να φτάσει στα 12.000 ευρώ, το τμήμα του ετήσιου ονομαστικού μισθού των 10.500 ευρώ, που υπερβαίνει το όριο των 10.000 ευρώ και αποτελεί την ετήσια αύξηση που του δόθηκε, δηλαδή το ποσό των 500 ευρώ, μεταβαίνει στο αμέσως επόμενο φορολογικό κλιμάκιο όπου ισχύει συντελεστής φόρου 18%.
Το αποτέλεσμα είναι τα 500 ευρώ της αύξησης να φορολογούνται πλέον με 18%, δηλαδή να χάνει τα 90 ευρώ της αύξησής του λόγω φορολόγησης και να του απομένουν ως αύξηση τα 410 ευρώ. Ετσι, λόγω της μη αναπροσαρμογής του αφορολόγητου ορίου κατά 20%, ο φορολογούμενος χάνει μέρος της αύξησης, η οποία περιορίζεται εν τέλει από το 5% στο 4,1%. Αν τα φορολογικά κλιμάκια αναπροσαρμόζονταν κάθε χρόνο την περίοδο 2020-2025 κατά το ετήσιο ποσοστό αύξησης του τιμαρίθμου, το πρώτο αφορολόγητο κλιμάκιο θα είχε φτάσει στα 12.000 ευρώ και ο εργαζόμενος θα παρέμενε αφορολόγητος.
Δεύτερο παράδειγμα: Αυτοαπασχολούμενος χωρίς εξαρτώμενα τέκνα με ετήσιο δηλωθέν εισόδημα 10.000 ευρώ επιβαρύνεται υπό κανονικές συνθήκες με φόρο 9%, δηλαδή με 900 ευρώ. Αν όμως λόγω των τεκμηρίων το εισόδημά του πάει στα 12.000 ευρώ, τότε αυτόματα φορολογείται για τα επιπλέον 2.000 ευρώ του τεκμαρτού ανύπαρκτου εισοδήματός του με 20%, οπότε η συνολική φορολογική του επιβάρυνση φθάνει τα 1.300 ευρώ (9% για τα πρώτα 10.000 ευρώ και 20% για τα επόμενα 2.000 ευρώ). Ετσι, το φορολογητέο εισόδημά του αυξάνεται κατά 20% λόγω των τεκμηρίων, αλλά η φορολογική του επιβάρυνση αυξάνεται κατά 44%, δηλαδή κατά ποσοστό υπερδιπλάσιο της αύξησης του φορολογητέου εισοδήματός του. Αν η κλίμακα είχε τιμαριθμοποιηθεί κατά 20%, όσο η σωρευτική αύξηση του τιμαρίθμου από το 2020 έως το 2025, τότε το πρώτο φορολογικό κλιμάκιο με τον συντελεστή φόρου 9% θα είχε ανώτατο όριο όχι τα 10.000 ευρώ αλλά τα 12.000 ευρώ και ο φόρος θα ανερχόταν σε 1.080 ευρώ (12.000 ευρώ Χ 9%), θα αυξανόταν δηλαδή κατά 20% σε σύγκριση με τον φόρο των 900 ευρώ που αναλογεί στο δηλωθέν εισόδημα, όσο ακριβώς αυξήθηκε το τεκμαρτό του εισόδημα σε σύγκριση με το δηλωθέν.
Η κυβέρνηση παρουσιάζει τις μεταβολές των φορολογικών συντελεστών ως ελάφρυνση, αλλά το προσχέδιο εξακολουθεί να προβλέπει 620 εκατ. ευρώ περισσότερες εισπράξεις από τον φόρο εισοδήματος φυσικών προσώπων το 2027 σε σχέση με το 2026. Η πολιτική κριτική είναι σαφής: χωρίς αναπροσαρμογή των ορίων των φορολογικών κλιμακίων με βάση τον πληθωρισμό και χωρίς δίκαιη αποτύπωση των πραγματικών κερδών των μικρών επαγγελματιών, η αύξηση των ονομαστικών εισοδημάτων δεν ισοδυναμεί κατ’ ανάγκην με οικονομική ανακούφιση.
Εταιρείες: στα 9,844 δισ. ευρώ ο φόρος εισοδήματος
Ακόμα μεγαλύτερη ποσοστιαία αύξηση προβλέπεται για τις εισπράξεις από τη φορολογία εισοδήματος των εταιρειών. Από 8,542 δισ. ευρώ το 2026, τα έσοδα αναμένεται να ανέλθουν σε 9,844 δισ. ευρώ το 2027. Η αύξηση ανέρχεται σε 1,302 δισ. ευρώ ή περίπου 15,2%. Το ποσό αυτό αντιπροσωπεύει σημαντικό μέρος της συνολικής αύξησης των φορολογικών εσόδων που προβλέπεται για το επόμενο έτος.
Η πρόβλεψη για 1,302 δισ. ευρώ επιπλέον φόρο εισοδήματος εταιρειών στρέφει την προσοχή στα μεγάλα εταιρικά κέρδη, ιδίως σε αγορές όπου η συγκέντρωση οικονομικής ισχύος επιτρέπει υψηλά περιθώρια. Το ερώτημα για την κυβέρνηση είναι εάν η κερδοφορία μεγάλων πολυεθνικών και εγχώριων επιχειρηματικών ομίλων τροφοδοτείται, σε ορισμένους κλάδους, από υπερβολικές ανατιμήσεις που πληρώνουν οι καταναλωτές. Η «αισχροκέρδεια» αποτελεί σοβαρή καταγγελία και χρειάζεται κλαδικά στοιχεία, ελέγχους περιθωρίων και συγκεκριμένες διαπιστώσεις· η αύξηση των φορολογικών εσόδων των εταιρειών από μόνη της, δεν την αποδεικνύει.
Αυτό δεν αναιρεί όμως την ανάγκη αυστηρού ελέγχου των αγορών και ουσιαστικής λογοδοσίας για την προέλευση των υπερκερδών.
YΠΕΡΒΑΣΕΙΣ ΤΩΝ ΕΙΣΠΡΑΚΤΙΚΩΝ ΣΤΟΧΩΝ ΚΑΤΑ 22,456 ΔΙΣ. ΕΥΡΩ
Πέρα από την αύξηση των ετήσιων εισπράξεων, ιδιαίτερη σημασία έχει και η σύγκριση με τους αρχικούς στόχους των προϋπολογισμών. Κατά την πενταετία 2022-2026, οι υπερβάσεις των φορολογικών εσόδων έναντι των αρχικών προβλέψεων ανέρχονται αθροιστικά σε 22,456 δισ. ευρώ.
Συγκεκριμένα, η υπέρβαση ήταν 6,152 δισ. ευρώ το 2022, 5,717 δισ. ευρώ το 2023, 5,337 δισ. ευρώ το 2024 και 3,166 δισ. ευρώ το 2025. Για το 2026 εκτιμάται πρόσθετη υπέρβαση 2,084 δισ. ευρώ. Τα ποσά αυτά δεν αποτελούν πρωτογενές πλεόνασμα, αλλά πρόσθετα φορολογικά έσοδα σε σχέση με όσα είχαν αρχικά προϋπολογιστεί. Για το 2027 δεν υπάρχει ακόμη αντίστοιχη υπέρβαση προς καταγραφή. Τα 77,878 δισ. ευρώ αποτελούν πρόβλεψη και όχι πραγματοποιημένη είσπραξη.
Η συστηματική υπέρβαση των στόχων κατά τα προηγούμενα χρόνια αναδεικνύει, πάντως, και το ζήτημα της ακρίβειας των δημοσιονομικών προβλέψεων και του τρόπου με τον οποίο αξιοποιείται ο πρόσθετος δημοσιονομικός χώρος.
πηγή: efsyn.gr
(από την έντυπη έκδοση της Εφημερίδας των Συντακτών - Κώστας Καινούργιος)
ΔΙΑΒΑΣΤΕ ΑΚΟΜΗ
-
-
-
-
Αξιος: Η χειροτονία του νεου Επισκόπου Νεοχωρίου
11 Οκτωβρίου 2026 -

ΣΧΟΛΙΑ